
Le tarif d’une assurance voiture de collection se situe généralement entre 130 et 800 euros par an pour la majorité du parc, avec des pics au-delà de 1 000 euros pour les modèles à forte valeur agréée. Comprendre ce qui compose réellement cette prime suppose de dépasser les fourchettes affichées par les comparateurs et d’examiner les mécanismes contractuels qui structurent le prix.
Valeur agréée et calcul de prime : le mécanisme tarifaire propre à l’assurance collection
La tarification d’un contrat collection repose sur un pivot absent de l’assurance auto classique : la valeur agréée fixée après expertise. Ce montant, inscrit au contrat, remplace la cote Argus et constitue la base d’indemnisation en cas de sinistre total. La prime annuelle est directement indexée sur cette valeur, selon un taux qui varie d’un assureur à l’autre.
Un point que nous observons régulièrement : la valeur agréée n’est pas définitive. Sa durée de validité dépend des clauses du contrat. Certains assureurs exigent une actualisation de l’expertise tous les deux ou trois ans, d’autres la maintiennent sans limite tant que le véhicule n’a pas été modifié. Sur un marché où les cotes de certaines anciennes ont fortement progressé, une valeur agréée datée de plusieurs années peut conduire à une sous-indemnisation.
Concrètement, la prime s’articule autour de trois composantes : la garantie responsabilité civile (obligatoire), les garanties complémentaires (vol, incendie, bris de glace, tous risques) et la franchise. Augmenter la franchise de quelques centaines d’euros permet souvent de réduire la prime de façon sensible, un levier que nous recommandons sur les véhicules sortant peu.
Fourchettes de tarif par catégorie de véhicule de collection
Les écarts de prix entre une populaire française et un modèle GT ou sport sont considérables. Le tableau ci-dessous synthétise les ordres de grandeur constatés sur le marché.
| Catégorie | Valeur indicative du véhicule | RC seule (par an) | Tous risques (par an) |
|---|---|---|---|
| Populaire française (2CV, R4, 504) | 8 000 à 15 000 euros | 120 à 180 euros | 250 à 360 euros |
| Berline ou coupé de milieu de gamme | 15 000 à 40 000 euros | 180 à 280 euros | 350 à 550 euros |
| GT ou sport (Porsche, Jaguar, etc.) | 40 000 euros et plus | 250 à 450 euros | 500 à 800 euros et plus |
Ces fourchettes s’entendent pour un conducteur expérimenté, bonus maximal, avec un kilométrage annuel limité. Un profil jeune conducteur ou un historique de sinistres modifie la donne de façon marquée.
L’effet du kilométrage déclaré sur le tarif
La plupart des contrats collection imposent un plafond kilométrique annuel, souvent situé entre 3 000 et 5 000 km. Ce plafond n’est pas qu’une condition d’éligibilité : il pèse directement sur la prime. Déclarer un kilométrage supérieur, ou souscrire une option « kilométrage libre », entraîne une majoration qui peut atteindre plusieurs dizaines de pourcents.
Dépasser le kilométrage déclaré sans en informer l’assureur est un piège classique. En cas de sinistre, l’assureur peut appliquer une règle proportionnelle de prime et réduire l’indemnisation au prorata du kilométrage réel par rapport au kilométrage contractuel.
Carte grise collection et contrat d’assurance : deux démarches distinctes
La carte grise collection n’est pas un prérequis pour souscrire un contrat d’assurance collection. Plusieurs assureurs spécialisés évaluent l’éligibilité du véhicule sur la base de son âge, de son modèle, de son usage et de sa valeur, indépendamment de la mention portée sur le certificat d’immatriculation.
En revanche, disposer de la carte grise collection apporte des avantages administratifs concrets qui influent indirectement sur le coût global de détention :
- Le contrôle technique passe à une périodicité de cinq ans pour les véhicules mis en circulation à partir du 1er janvier 1960, et les véhicules antérieurs en sont dispensés.
- Les zones à faibles émissions (ZFE) actives en France accordent une dérogation aux véhicules immatriculés en carte grise collection.
- La revente bénéficie d’une exonération fiscale totale de la plus-value après vingt-deux ans de détention grâce au mécanisme d’abattement progressif.
Ne pas confondre les deux démarches évite une erreur fréquente : certains propriétaires pensent que la carte grise collection les dispense de souscrire une assurance spécifique, ou inversement qu’un contrat collection exige obligatoirement cette carte grise.
Garanties complémentaires à arbitrer dans un contrat collection
Couverture des pièces détachées stockées
Les garanties automobiles classiques excluent généralement les pièces détachées entreposées à domicile ou en atelier. Pour un collectionneur qui stocke un moteur de rechange, un jeu de chromes ou un pare-brise d’époque, une extension spécifique est nécessaire pour couvrir ce stock. Les plafonds et exclusions varient fortement selon les contrats : nous recommandons de demander une clause dédiée avec un inventaire valorisé.
Assistance et transport spécialisé
Un véhicule de collection immobilisé sur le bord de la route ne se remorque pas comme un véhicule moderne. Les contrats spécialisés proposent généralement une assistance avec plateau plutôt qu’un remorquage classique, ce qui préserve la mécanique et la carrosserie. Vérifier la présence de cette option dans le contrat avant de signer est un réflexe à adopter.
Garantie événements et rassemblements
La participation à des rallyes touristiques, des concours d’élégance ou des rassemblements de club est couverte par la plupart des contrats collection, mais pas systématiquement. Certains assureurs excluent les épreuves chronométrées ou les circuits, même en journée de roulage non compétitive. Lire les exclusions liées à l’usage en événement permet d’éviter un refus de prise en charge au moment le moins opportun.
Pièges courants lors de la souscription d’une assurance voiture de collection
Le premier piège concerne la sous-évaluation initiale. Accepter une valeur agréée basse pour payer une prime réduite revient à transférer le risque financier sur soi-même. En cas de perte totale, l’indemnisation plafonnée à la valeur contractuelle ne couvrira pas le coût de remplacement d’un véhicule dont la cote a évolué.
Le deuxième piège porte sur la condition de garage fermé. La quasi-totalité des contrats collection exigent un stationnement en garage fermé à clé ou en local clos. Un stationnement en extérieur, même occasionnel, peut constituer un motif de déchéance de garantie en cas de vol ou d’intempérie.
Le troisième piège est contractuel : la clause de véhicule secondaire. Un contrat collection suppose que le véhicule assuré n’est pas le moyen de transport principal de son propriétaire. L’assureur vérifie généralement que le souscripteur dispose d’un autre véhicule assuré pour l’usage quotidien. Ne pas remplir cette condition peut entraîner la nullité du contrat.
- Vérifier la durée de validité de la valeur agréée et la clause de réactualisation.
- Confirmer que la condition de garage fermé correspond à la situation réelle de stationnement.
- S’assurer de disposer d’un véhicule principal assuré pour satisfaire la clause de véhicule secondaire.
- Contrôler les exclusions liées au kilométrage, aux événements et aux circuits.
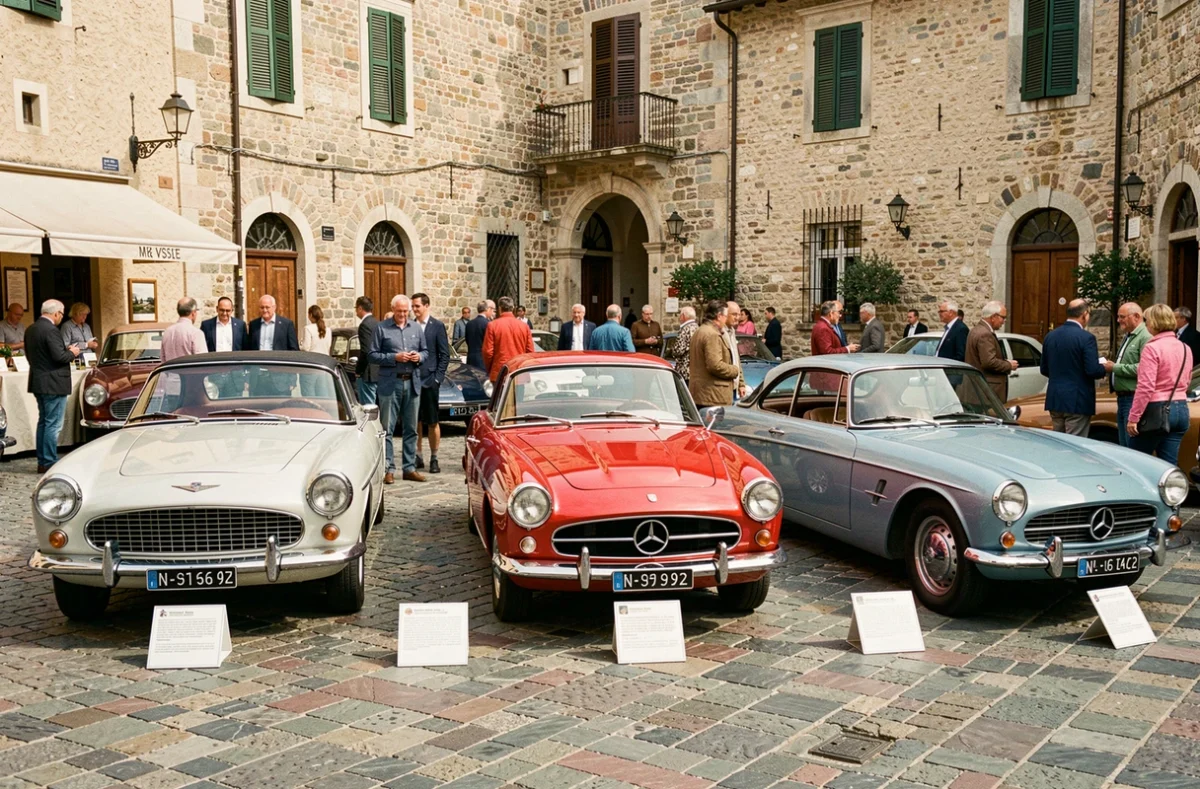
Tarif assurance voiture de collection : ce qui fait la différence entre deux devis
À véhicule identique, deux devis peuvent varier du simple au triple. L’explication tient rarement à la seule formule de garantie. Les assureurs spécialisés intègrent des paramètres que les généralistes ignorent : l’authenticité du véhicule (restauration conforme à l’origine ou non), la présence d’un certificat FFVE, l’ancienneté du permis, le nombre de véhicules assurés dans la même collection.
Un contrat multi-véhicules réduit significativement le coût unitaire par rapport à des contrats séparés. Les assureurs spécialisés proposent des formules « flotte collection » dès deux ou trois véhicules, avec une prime globale dégressive.
Le profil du conducteur pèse aussi. Un bonus maximal cumulé sur le véhicule principal, associé à une ancienneté de permis supérieure à dix ans et à l’absence de sinistre responsable, place le souscripteur dans la tranche tarifaire la plus favorable. À l’inverse, un jeune conducteur paiera une surprime notable, certains assureurs refusant même la souscription avant un certain seuil d’ancienneté de permis.
Comparer les devis sur la base du seul montant de prime serait réducteur. Le niveau de franchise, le plafond de la valeur agréée, les exclusions et les services d’assistance composent un ensemble qu’il faut évaluer globalement. Remplir le formulaire ci-dessous permet d’obtenir une analyse personnalisée et d’être rappelé par un professionnel qui connaît les spécificités de ce marché.